
I possibili impatti dell’uso dell’AI nei servizi di recupero crediti nel settore delle multiutility
CO-CREIAMO SOLUZIONI
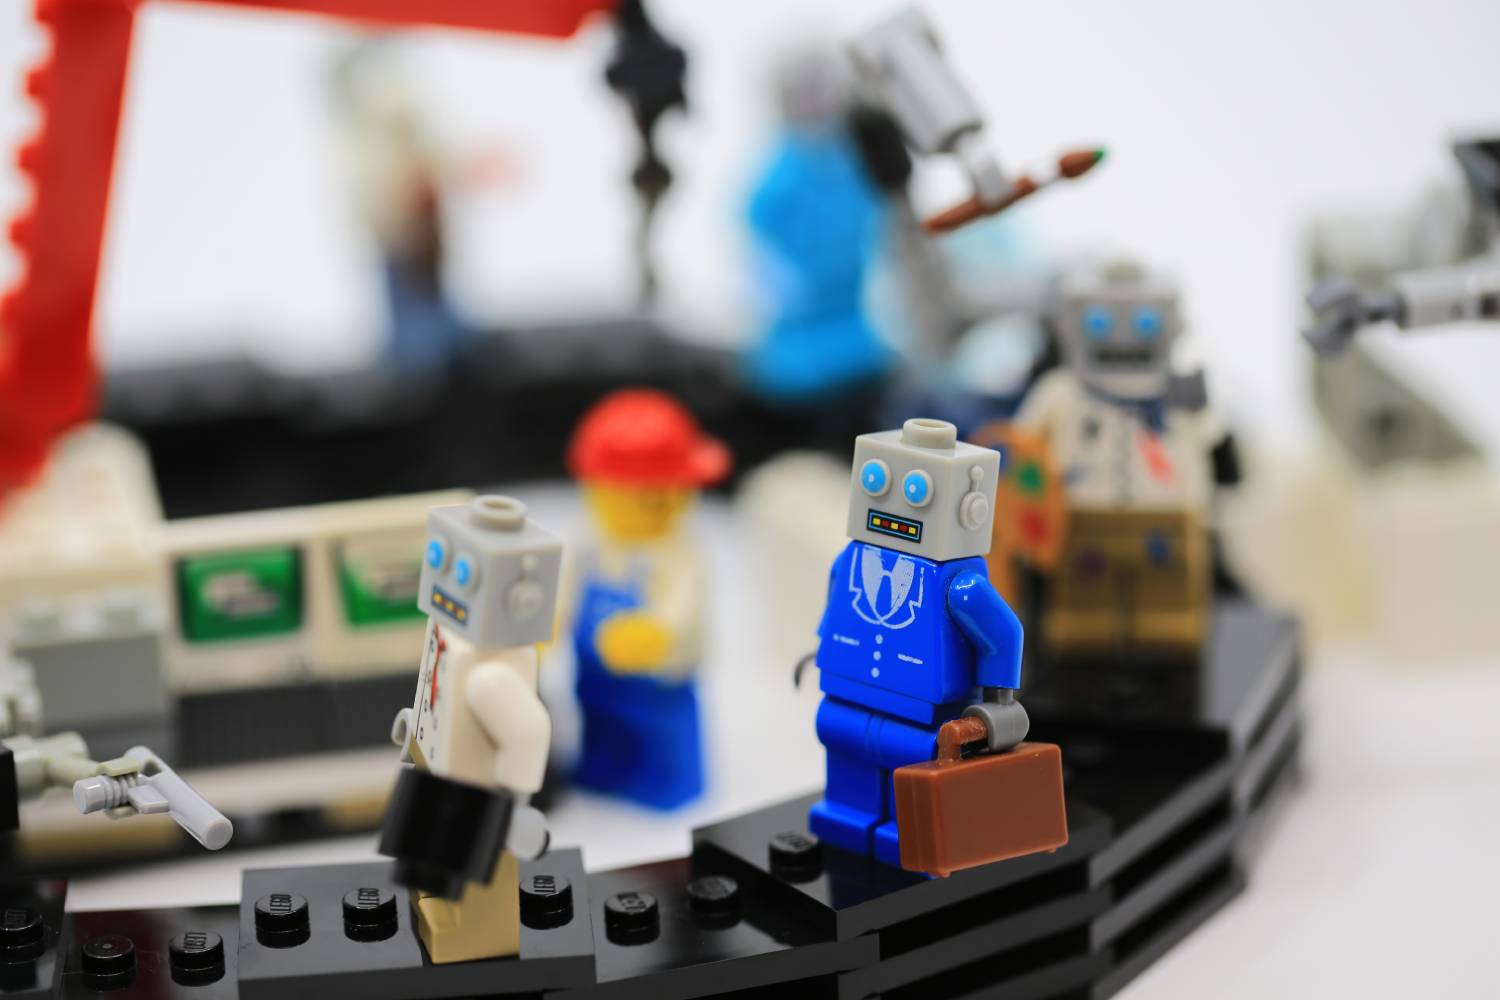
Immaginiamo per un momento il settore delle multiutility in Italia, con tutte le sue complessità: bollette da emettere, servizi da erogare e, inevitabilmente, crediti da recuperare. Ora, aggiungiamo a questo scenario l’intelligenza artificiale. Sembra quasi di vedere un film di fantascienza, vero? Eppure, è la realtà che si sta delineando nel mondo del recupero crediti.
Parliamo prima degli aspetti positivi perché ce ne sono parecchi! Pensate a tutte quelle attività ripetitive e noiose che fanno parte del processo di recupero crediti. L’IA può prendersene carico, liberando il personale per compiti più importanti. È come avere un assistente instancabile che lavora 24 ore su 24, senza mai fare una pausa caffè!
Ma non è solo questione di velocità. L’IA è come un detective digitale: analizza una miriade di dati e trova connessioni che noi umani potremmo non notare. Questo significa che può valutare il rischio di insolvenza con una precisione impressionante. È come avere una sfera di cristallo, ma basata su dati concreti anziché su previsioni magiche.
E che dire della personalizzazione? L’IA può capire le abitudini di pagamento di ciascun cliente e adattare le strategie di recupero di conseguenza. È come avere un sarto che cuce un abito su misura per ogni debitore, aumentando le possibilità di successo nel recupero.
Tuttavia, non è tutto rose e fiori. Come in ogni storia che si rispetti, ci sono anche delle sfide da affrontare. Una delle più grandi preoccupazioni è la possibile perdita del tocco umano. Sappiamo tutti quanto sia importante l’empatia quando si tratta di questioni delicate come i debiti. L’IA, per quanto avanzata, non può (ancora) replicare completamente la comprensione umana.
C’è poi la questione della privacy. Con tutti questi dati che vengono analizzati, come possiamo essere sicuri che le informazioni sensibili dei clienti siano al sicuro? È un po’ come camminare su un filo: da un lato vogliamo utilizzare i dati per migliorare il servizio, dall’altro dobbiamo proteggere la privacy dei clienti.
Non dimentichiamo poi che implementare sistemi di IA non è come scaricare un’app sul telefono. Richiede investimenti significativi e una formazione approfondita del personale. Per alcune multiutility più piccole, potrebbe essere come cercare di scalare l’Everest in ciabatte: una sfida non da poco!
E se l’IA sbagliasse? Perché, sì, anche l’intelligenza artificiale può commettere errori. Immaginate di ricevere una richiesta di pagamento completamente sbagliata a causa di un errore dell’algoritmo. Non sarebbe proprio il massimo, vero?
Quindi, l’uso dell’IA nel recupero crediti per le multiutility italiane è un po’ come navigare in acque inesplorate. Ci sono grandi opportunità, ma anche rischi da considerare attentamente. La chiave sarà trovare il giusto equilibrio: sfruttare la potenza dell’IA senza perdere di vista l’importanza del fattore umano. Dopo tutto, dietro ogni bolletta c’è una persona, e questo è qualcosa che nessun algoritmo dovrebbe mai dimenticare.
Altri articoli di Blog
-
 Gestione reclami clienti: trasformare crisi in fedeltà
- Differenza tra recupero crediti e gestione del credito: la guida strategica per proteggere liquidità e relazioni commerciali
- Reputazione aziendale e customer experience nel B2B: perché ogni interazione, anche un sollecito, costruisce o distrugge il tuo brand
- L’Economia del Fractional Marketing Data-Driven: Ottimizzazione del TCO, Mitigazione del Rischio e Allineamento del Ciclo di Vita del Cliente
- Strategia PIG e differenziazione della customer experience: l’equilibrio virtuoso tra good pain e brand pleasure
- Assistenza clienti multiutility: strategie avanzate CX e l’evoluzione del contact center con l’intelligenza artificiale
- Credit management: i 4 pilastri per la liquidità B2B
- L’evoluzione strategica del customer care: come trasformare il supporto operativo in un motore di customer experience
- Come i kpi customer care trasformano l’assistenza clienti da centro di costo a motore di valore
- L’evoluzione strategica del customer care: dall’era dei call center all’era dell’omnicanalità sartoriale


Direttore Credit Management
Antonio Canzano vanta vent'anni di esperienza in Credit Management, anche in outsourcing. Si occupa di relazioni e operazioni, puntando alla soddisfazione dei partner. La sua filosofia è umanizzare il Credit Management, risolvendo le problematiche debitorie con un ascolto attivo e una collaborazione costante.
