
Differenza tra recupero crediti e gestione del credito: la guida strategica per proteggere liquidità e relazioni commerciali
CO-CREIAMO SOLUZIONI
La solidità finanziaria di un’impresa dipende in larga misura dalla velocità e dalla sicurezza con cui i ricavi commerciali si convertono in flussi di cassa effettivi. Tuttavia, nel linguaggio operativo di molte organizzazioni aziendali, sussiste ancora una marcata confusione terminologica e concettuale: comprendere l’autentica differenza tra recupero crediti e gestione del credito costituisce il discrimine fondamentale tra un’azienda costantemente impegnata a rincorrere le insolvenze e un’organizzazione capace di governare il proprio capitale circolante in modo predittivo e profittevole.
Spesso i termini vengono impiegati come sinonimi intercambiabili, inducendo il management ad attivarsi unicamente nel momento in cui una fattura risulta scaduta da diverse settimane o mesi. Al contrario, la sostanziale differenza tra recupero crediti e gestione del credito risiede nel fatto che il recupero crediti rappresenta un intervento reattivo, circoscritto e focalizzato sull’escussione di un debito insoluto, mentre la gestione del credito costituisce una disciplina strategica end-to-end che governa l’intero ciclo attivo, dall’analisi preventiva dell’affidabilità del cliente fino all’incasso definitivo. Per le aziende che mirano a salvaguardare il proprio margine operativo e la reputazione sul mercato, integrare un moderno approccio di credit management e recupero credito significa superare la mera logica dell’emergenza per costruire un vantaggio competitivo durevole.
La risposta diretta: comprendere la differenza tra recupero crediti e gestione del credito in breve
La differenza tra recupero crediti e gestione del credito può essere riassunta in un principio cardinale di governance aziendale: la gestione del credito è una strategia sistemica di prevenzione, monitoraggio e pianificazione finanziaria, mentre il recupero crediti è una fase operativa subordinata e curativa, che interviene quando il processo fisiologico di pagamento ha subito una frattura. Ignorare questa profonda differenza tra recupero crediti e gestione del credito induce le imprese a investire risorse sproporzionate nella riscossione tardiva, anziché strutturare processi capaci di prevenire il contenzioso alla radice.
Mentre la gestione del credito analizza il merito creditizio prima della stipula del contratto, definisce i limiti di fido, monitora lo scadenziario e gestisce le relazioni di pagamento prima della scadenza, il recupero crediti scatta solo dopo il default o il mancato adempimento dei termini pattuiti. La corretta comprensione della differenza tra recupero crediti e gestione del credito consente alla direzione aziendale di proteggere il Days Sales Outstanding (DSO) e di salvaguardare la relazione con i clienti strategici, evitando che un ritardo temporaneo comprometta irrimediabilmente il valore del cliente nel tempo.
La gestione del credito: un’architettura strategica preventiva per la liquidità
La gestione del credito (o credit management) è l’insieme coordinato di politiche, procedure e strumenti analitici con cui un’impresa governa il rischio commerciale e assicura il regolare afflusso di liquidità generato dalle vendite. Questa disciplina non nasce per risolvere un problema contingente, ma per progettare condizioni di vendita sostenibili, bilanciando l’ambizione commerciale di fatturato con la rigorosa tutela della cassa. In questa ottica, cogliere la differenza tra recupero crediti e gestione del credito significa riconoscere che il credito commerciale non è una formalità contabile, bensì una vera e propria forma di finanziamento a breve termine che l’azienda concede ai propri acquirenti.
Il perimetro operativo della gestione del credito si articola lungo quattro direttrici essenziali:
- Valutazione preventiva dell’affidabilità (fido commerciale): Attraverso l’analisi dei bilanci, lo scoring comportamentale, l’interrogazione delle centrali rischi e i dati camerali, il credit manager stabilisce se e a quali condizioni dilazionare il pagamento, riducendo a monte la probabilità di insoluti futuri.
- Definizione delle condizioni contrattuali e policy di incasso: Pianificazione di termini di pagamento chiari e conformi alla Direttiva Europea sui Ritardi di Pagamento (2011/7/UE), allineando gli accordi commerciali con le scadenze operative di tesoreria.
- Monitoraggio continuo dello scadenziario ed early warning: Rilevazione precoce di segnali anomali nei comportamenti di pagamento (scostamenti rispetto ai tempi medi, richieste anomale di dilazione, ordini improvvisamente elevati). Secondo ricerche condotte da Gartner, le organizzazioni che adottano modelli predittivi e sistemi strutturati di monitoraggio preventivo del credito riducono l’esposizione a perdite su crediti fino al 40% rispetto a chi opera in modo manuale.
- Customer care amministrativo e pre-scadenza: Attività di contatto preventivo di cortesia e verifica della corretta ricezione delle fatture prima della scadenza formale, finalizzate a disinnescare sul nascere contestazioni e vizi di fornitura.
Applicare questi presidi evidenzia quanto sia marcata la differenza tra recupero crediti e gestione del credito: chi gestisce il credito lavora per azzerare il tasso di insolvenza, anticipando le problematiche e favorendo un dialogo costruttivo e continuativo con la controparte commerciale.
Il recupero crediti: l’intervento tattico e curativo quando il flusso si interrompe
Quando, nonostante una corretta impostazione preventiva, un credito giunge a scadenza e non viene saldato, si rende necessaria l’attivazione della fase di recupero crediti. Il recupero crediti consiste nell’insieme delle attività operative, stragiudiziali o giudiziarie, mirate a ottenere il saldo delle somme insolute da parte del debitore. Anche in questa fase, la consapevolezza della differenza tra recupero crediti e gestione del credito permette di evitare approcci ciechi e indiscriminati, che finirebbero per trattare allo stesso modo situazioni profondamente eterogenee.
Nel recupero crediti moderno, specialmente nel contesto B2B, l’intervento si sviluppa secondo una progressione metodologica calibrata:
- Sollecito telefonico e phone collection qualificata: Contatto diretto guidato da professionisti formati nella negoziazione empatica, capaci di approfondire le reali cause del ritardo e concordare un piano di rientro realistico.
- Riconciliazione contabile e gestione delle contestazioni (dispute management): Risoluzione tempestiva di discrepanze tra ordini, bolle di consegna e fatturazione, che rappresentano statisticamente oltre la metà delle cause di ritardo nei pagamenti tra imprese.
- Recupero domiciliare e mediazione stragiudiziale: Intervento sul territorio di funzionari specializzati per negoziazioni complesse, transazioni a saldo e stralcio assistite da idonee garanzie.
- Recupero giudiziale: Ricorso agli strumenti legali ordinari (decreti ingiuntivi, precetti, pignoramenti), da attivare come estrema ratio solo a fronte di dolo accertato o indisponibilità al confronto, previa valutazione rigorosa del rapporto costi-benefici.
Se il recupero crediti viene gestito in modo isolato, dimenticando la fondamentale differenza tra recupero crediti e gestione del credito, si corre il pericolo concreto di adottare toni vessatori o rigidi che spezzano definitivamente il rapporto con un cliente che stava affrontando una difficoltà di cassa momentanea o che attendeva solo la correzione di una nota di accredito.
La tabella comparativa: i due approcci a confronto
Per cogliere con precisione analitica ogni sfumatura legata alla differenza tra recupero crediti e gestione del credito, è utile esaminare come i due modelli si posizionano rispetto alle principali dimensioni di gestione aziendale:
| Dimensione Operativa | Gestione del Credito (Credit Management) | Recupero Crediti (Debt Collection) |
|---|---|---|
| Orizzonte Temporale | Proattivo e continuo: interviene prima dell’ordine, durante il ciclo attivo e alla pre-scadenza. | Reattivo e puntuale: interviene solo a scadenza superata e a fattura insoluta accertata. |
| Finalità Principale | Preservare il capitale circolante netto (CCN), abbattere il DSO e supportare le vendite sane. | Riscrivere e incassare il credito insoluto riducendo le perdite a conto economico. |
| Attività Cardine | Scoring preventivo, attribuzione del fido, monitoraggio scadenziario, dispute resolution preventiva. | Solleciti formali, phone collection negoziale, diffide legali, piani di rientro, azioni giudiziarie. |
| Relazione con il Cliente | Collaborativa e continuativa: orientata alla fidelizzazione e alla Customer Retention nel lungo periodo. | Focalizzata sul recupero dell’obbligazione specifica, mediando tra fermezza ed etica relazionale. |
| Metriche e KPI Primari | DSO (Days Sales Outstanding), incidenza crediti scaduti su totale fatturato, indice di rotazione del credito. | Tasso di recupero (Recovery Rate), costo per euro recuperato, anzianità media del credito incassato. |
| Integrazione Aziendale | Ponte strategico tra direzione commerciale, finanza, tesoreria e customer service. | Funzione specialistica (interna o esternalizzata a partner abilitati ex Art. 115 TULPS). |
La tabella rende evidente la differenza tra recupero crediti e gestione del credito: chi concepisce la finanza aziendale unicamente in termini di recupero interviene tardi e a costi operativi elevati, mentre chi presidia la gestione del credito protegge la redditività dell’intero ciclo di vendita.
L’impatto sul ciclo di cassa: perché il ritardo non gestito distrugge la marginalità
Ogni giorno di ritardo nel regolamento di una fattura erode progressivamente il margine operativo associato a quella fornitura. Non considerare la differenza tra recupero crediti e gestione del credito porta i decisori aziendali a sottovalutare il costo finanziario dell’attesa. Quando un credito commerciale supera i 60 o 90 giorni di anzianità, l’azienda si trova costretta a finanziare il circolante attraverso l’indebitamento bancario a breve termine, sopportando oneri finanziari che erodono direttamente l’utile netto.
Secondo le analisi periodiche di settore pubblicate da Assifact, la probabilità di incasso spontaneo di un credito si dimezza superati i 90 giorni di anzianità, e scende al di sotto del 20% dopo 180 giorni. Questo accade perché i problemi non affrontati tempestivamente tendono a stratificarsi. Un’organizzazione che valorizza la differenza tra recupero crediti e gestione del credito non aspetta che la fattura invecchi: attua procedure di follow-up e conciliazione appena prima della scadenza, isolando le eventuali contestazioni prima che si trasformino in alibi per il mancato pagamento.
Nel momento in cui si comprende l’impatto sul ciclo di cassa, emerge con chiarezza la differenza tra recupero crediti e gestione del credito: il recupero crediti riduce le perdite già subite, mentre una gestione del credito lungimirante garantisce la prevedibilità dei flussi di cassa, permettendo all’azienda di pianificare investimenti, assunzioni e sviluppo senza l’assillo della liquidità bloccata.
La tutela della Customer Experience: preservare il valore del cliente nel tempo
Uno dei rischi più gravi che derivano dal confondere la differenza tra recupero crediti e gestione del credito consiste nella distruzione delle relazioni commerciali costruite nel corso di anni. Nel B2B, il costo di acquisizione di un nuovo cliente (CAC) è estremamente elevato; perdere un partner commerciale redditizio a causa di un’azione di sollecito sbrigativa, impersonale o inutilmente aggressiva rappresenta un danno patrimoniale superiore all’importo del credito originario.
I principi moderni della customer experience e gestione credito dimostrano che il contatto amministrativo e la richiesta di pagamento costituiscono a tutti gli effetti un touchpoint nevralgico della relazione con il cliente. La vera differenza tra recupero crediti e gestione del credito si manifesta proprio nel modo in cui l’azienda affronta il momento della richiesta: considerare il cliente insolvente come un’anomalia da sanare attraverso l’ascolto e la co-creazione di soluzioni permette di rafforzare la stima e la fidelizzazione reciproca.
Gli studi di strategia aziendale pubblicati da McKinsey & Company confermano che le aziende capaci di gestire le frizioni operative e i contenziosi di pagamento con un approccio collaborativo registrano tassi di riacquisto (retention rate) sensibilmente superiori rispetto alla concorrenza. Riconoscere la differenza tra recupero crediti e gestione del credito implica considerare la riscossione non come un atto punitivo, ma come un’opportunità di servizio al cliente, in cui si accertano le cause del ritardo e si supporta l’interlocutore nel superamento della difficoltà.
Dalla disputa al pagamento: il ruolo cruciale del dispute management
Un aspetto che evidenzia in modo incontrovertibile la differenza tra recupero crediti e gestione del credito è la gestione delle contestazioni commerciali. Molto spesso, il mancato pagamento di una fattura non deriva dall’insolvibilità del debitore, bensì da un problema operativo sorto durante l’esecuzione del contratto: una mancata corrispondenza tra i prezzi pattuiti e quelli fatturati, un ritardo nella consegna, un difetto riscontrato nella merce o l’omissione di un codice ordine o CIG/CUP necessario per la liquidazione.
Se un’azienda non comprende la differenza tra recupero crediti e gestione del credito, tenderà a trasmettere la pratica a una normale agenzia di recupero crediti, la quale solleciterà il pagamento senza avere gli strumenti tecnici né l’autorizzazione per discutere la sostanza della fornitura. Questa dinamica produce attrito, blocca il processo e allunga i tempi di incasso. Al contrario, un presidio strutturato di gestione del credito identifica la contestazione al primo segnale di anomalia, coinvolge i reparti interni competenti (logistica, commerciale, qualità) e risolve il disallineamento prima che si trasformi in un contenzioso cronico.
Riconoscere ed esercitare la differenza tra recupero crediti e gestione del credito consente quindi di separare immediatamente il credito certo, liquido ed esigibile da quello gravato da contestazioni, consentendo il pronto incasso della quota non contestata e snellendo i flussi amministrativi aziendali.
Verso un ecosistema integrato: la visione e il metodo di Sagres
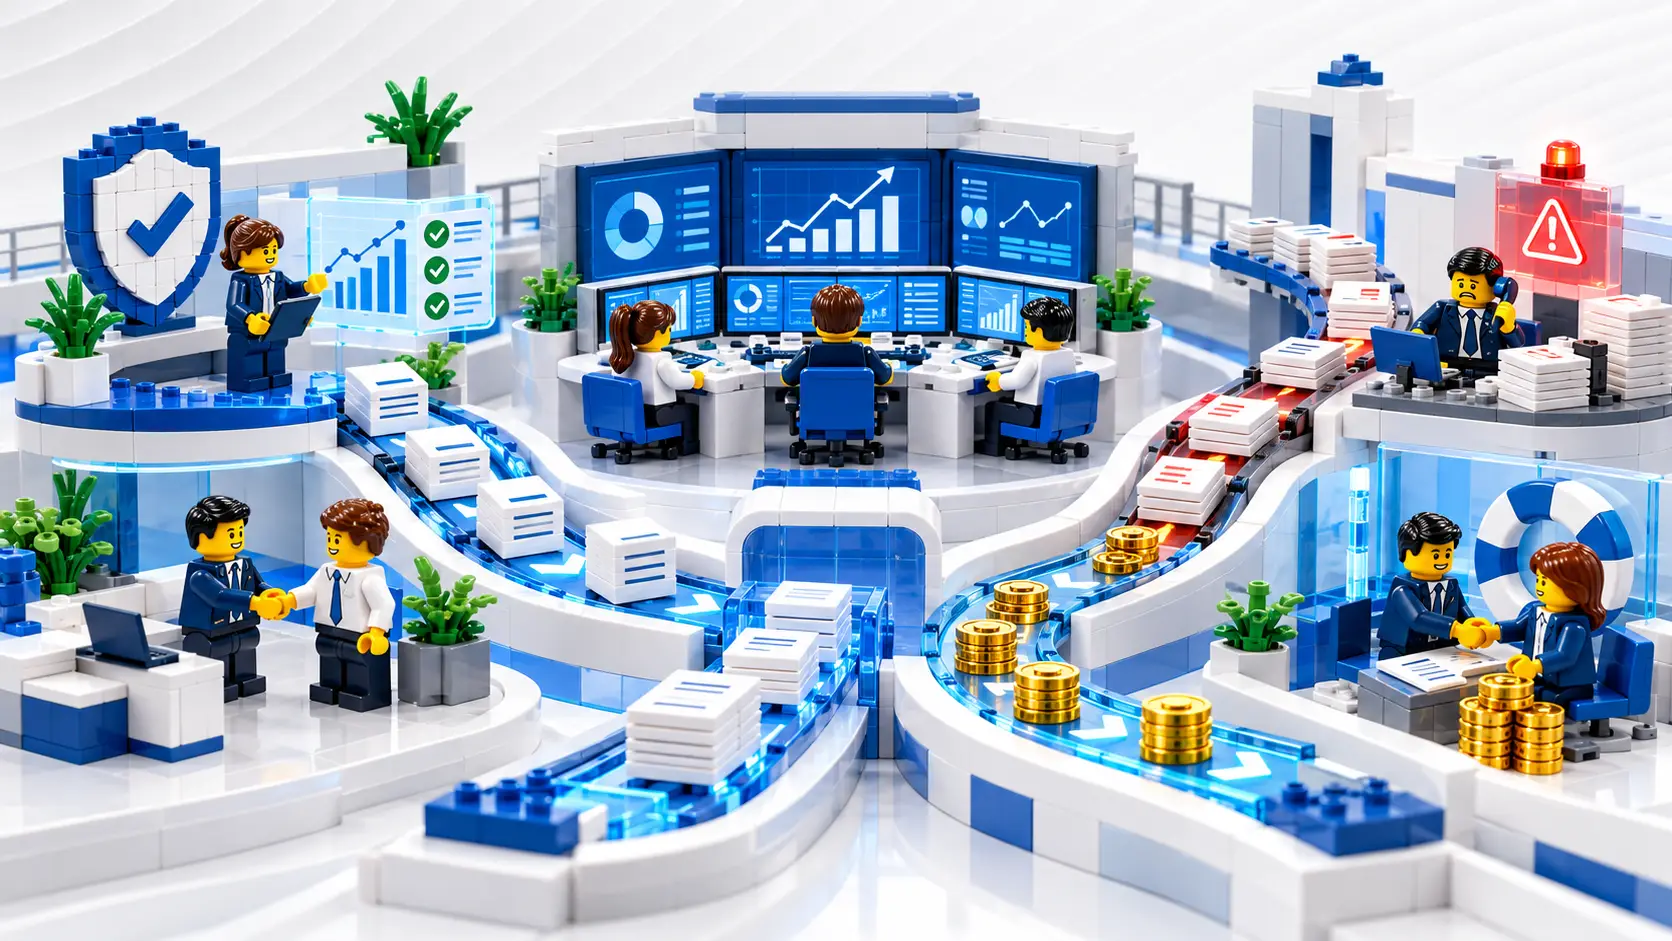
Superare l’antitesi sterile tra prevenzione e recupero richiede l’adozione di un modello unificato, capace di armonizzare l’eccellenza analitica con l’empatia relazionale. In questo scenario, comprendere appieno la differenza tra recupero crediti e gestione del credito non significa scegliere l’uno ed escludere l’altro, ma integrare entrambe le funzioni all’interno di una filiera coerente, fluida e governata con standard rigorosi.
Il Metodo Sagres si fonda precisamente su questa visione unitaria: combinare una solida architettura di credit governance predittiva con una gestione del recupero etico, professionale e orientato al risultato. Quando le competenze di analisi dei dati, intelligenza predittiva e supporto operativo si fondono con l’ascolto attivo e il calore umano delle persone, la differenza tra recupero crediti e gestione del credito si traduce in un concreto vantaggio competitivo per i clienti partner, che possono contare su:
- Presidio completo del ciclo attivo: Dalla bonifica preventiva delle anagrafiche e pre-fido fino alla gestione di piani di ammortamento complessi e all’advisory stragiudiziale.
- Tutela del brand e della relazione commerciale: Operatori e consulenti formati per rappresentare l’azienda mandante con il massimo decoro istituzionale, preservando il legame di fiducia con i debitori.
- Riduzione strutturale del DSO: Ottimizzazione delle tempistiche medie di incasso con conseguente liberazione di liquidità da reinvestire nel core business.
- Scalabilità e flessibilità operativa: Possibilità di modulare le attività in outsourcing in funzione della stagionalità e dell’evoluzione dei volumi commerciali.
Integrare queste leve operative consente di dare pieno significato alla differenza tra recupero crediti e gestione del credito, trasformando la tutela del capitale aziendale in un moltiplicatore di valore economico e reputazionale.
Guarda l’intervista completa!
Altri articoli di Blog
-
 Differenza tra recupero crediti e gestione del credito: la guida strategica per proteggere liquidità e relazioni commerciali
- Reputazione aziendale e customer experience nel B2B: perché ogni interazione, anche un sollecito, costruisce o distrugge il tuo brand
- L’Economia del Fractional Marketing Data-Driven: Ottimizzazione del TCO, Mitigazione del Rischio e Allineamento del Ciclo di Vita del Cliente
- Strategia PIG e differenziazione della customer experience: l’equilibrio virtuoso tra good pain e brand pleasure
- Assistenza clienti multiutility: strategie avanzate CX e l’evoluzione del contact center con l’intelligenza artificiale
- Credit management: i 4 pilastri per la liquidità B2B
- L’evoluzione strategica del customer care: come trasformare il supporto operativo in un motore di customer experience
- Come i kpi customer care trasformano l’assistenza clienti da centro di costo a motore di valore
- L’evoluzione strategica del customer care: dall’era dei call center all’era dell’omnicanalità sartoriale
- Ottimizzare il cash flow aziendale: l’integrazione strategica tra credit management e customer service


Direttore Credit Management
Antonio Canzano vanta vent'anni di esperienza in Credit Management, anche in outsourcing. Si occupa di relazioni e operazioni, puntando alla soddisfazione dei partner. La sua filosofia è umanizzare il Credit Management, risolvendo le problematiche debitorie con un ascolto attivo e una collaborazione costante.
